Analiza dostępnych propozycji finansowania zakupu nieruchomości bywa wyzwaniem ze względu na wielość zmiennych. Kredytobiorca otrzymuje bankowe zestawienia, gdzie jedna opcja charakteryzuje się niższą ratą początkową, a inna brakiem wstępnych opłat. Skupienie się wyłącznie na bieżącym miesięcznym obciążeniu utrudnia właściwą ocenę rzeczywistych kosztów całego zobowiązania na przestrzeni kilkudziesięciu lat.
Co wpływa na rzeczywisty koszt zobowiązania
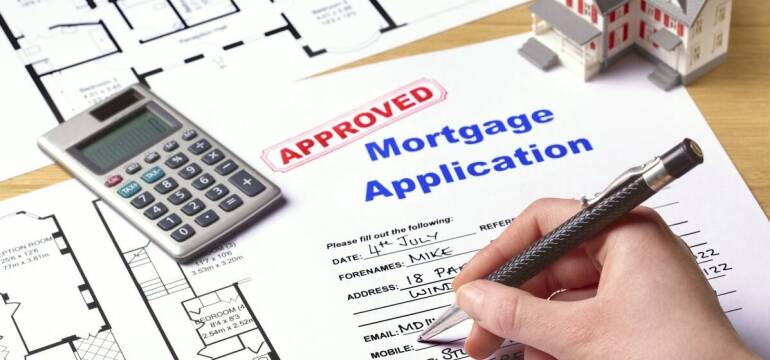
Każdy oficjalny dokument pod nazwą kredyt hipoteczny oferta opiera się na kilkunastu zróżnicowanych parametrach finansowych. Podstawowe oprocentowanie zależy od aktualnego wskaźnika referencyjnego oraz indywidualnej marży narzucanej przez daną instytucję. Prowizja za udzielenie finansowania bywa zróżnicowana i może wynosić od zera do kilku procent wnioskowanego kapitału. Należy również doliczyć ubezpieczenie samej nieruchomości, które generuje dodatkowe, regularne obciążenie w skali roku. Rzeczywista Roczna Stopa Oprocentowania ułatwia zestawienie wariantów, ponieważ uwzględnia już sumę kluczowych kosztów. Wydłużenie harmonogramu spłaty obniża pojedynczą ratę, ale jednocześnie zauważalnie zwiększa końcową sumę oddanych bankowi odsetek. Warto też sprawdzić w umowie ewentualne opłaty za wcześniejszą spłatę części kapitału.
Rola pośrednictwa w ocenie procedur bankowych
Zrozumienie skomplikowanych mechanizmów staje się prostsze dzięki wsparciu zewnętrznych specjalistów. Działające od 2008 roku biuro Konsorcjum Finansowe Paweł Maciuszczak Grójec zajmuje się pośrednictwem w zakresie produktów hipotecznych oraz refinansowych. Placówka wspiera klientów indywidualnych i przedsiębiorstwa z całego regionu mazowieckiego. Zewnętrzna analiza pozwala sprawnie weryfikować warunki kredytu na mieszkanie w różnych podmiotach rynkowych. Pośrednik działający pod nazwą Konsorcjum Finansowe Paweł Maciuszczak pomaga uporządkować skomplikowane zaświadczenia o dochodach. Dodatkowo ułatwia on przejście przez uciążliwe formalności związane z operatami szacunkowymi i wyceną nabywanej nieruchomości.
Typowe nieporozumienia przy wnioskowaniu o środki
Wielu wnioskodawców błędnie zakłada, że najlepszy kredyt hipoteczny to po prostu ten z najniższą ratą startową. Niska opłata w ofertach promocyjnych często wyraźnie rośnie po zakończeniu preferencyjnego okresu z powodu urealnienia wskaźników oprocentowania. Standardowy wymagany wkład własny wynosi zazwyczaj 20 procent szacowanej wartości nieruchomości. Niektóre banki dopuszczają pułap o połowę niższy, pod warunkiem wykupienia polisy zabezpieczającej brakującą kwotę. Do początkowych wydatków dolicza się także taksę notarialną, opłaty sądowe za wpis do księgi wieczystej oraz koszty pracy rzeczoznawcy. Ignorowanie obciążeń okołokredytowych zniekształca rzetelną ocenę dostępnych wariantów i zaburza planowanie płynności finansowej.
Świadome planowanie wieloletniego domowego budżetu
Pomoc eksperta finansowego systematyzuje cały proces przygotowań do złożenia formalnego wniosku w instytucji bankowej. Uporządkowanie dokumentacji i dokładne porównanie regulaminów oszczędza czas potrzebny na samodzielną weryfikację. Odpowiednie przygotowanie pomaga w selekcji modelu finansowania dopasowanego do długoterminowych możliwości spłaty. Zmniejsza to ryzyko wyboru wariantu niedostosowanego do zmian w domowym budżecie w kolejnych latach spłacania zobowiązania.